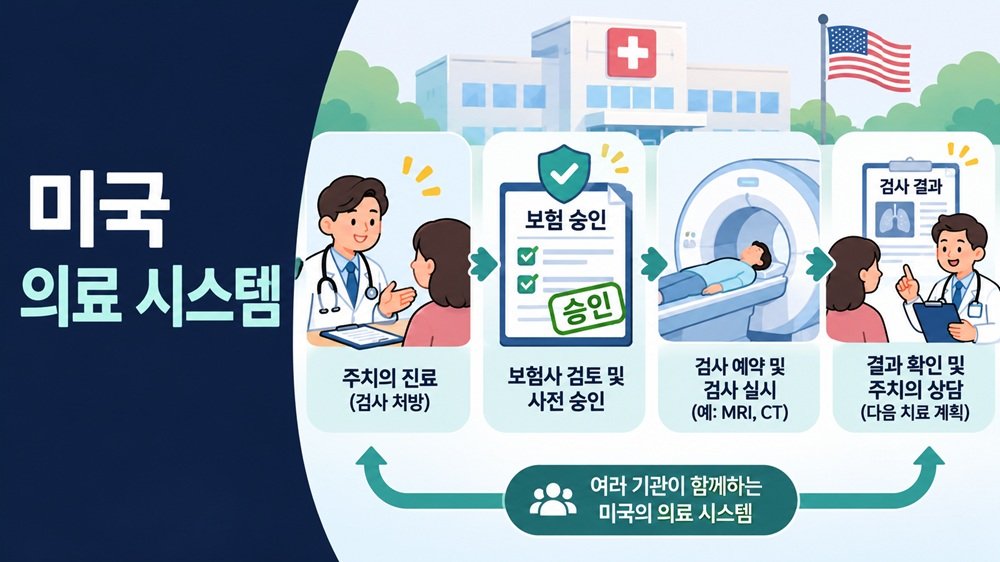
얼마 전 병원에 가기 위해 주치의(Primary Care Physician)와 진료 예약을 했습니다. 예약한 날 의사를 만나 진료를 받았고, 추가 검사가 필요하다는 이야기를 들었습니다.
그런데 검사를 바로 받을 수 있는 것은 아니었습니다. 보험회사의 허가를 기다려야 했고, 승인을 받은 뒤에야 검사를 예약할 수 있었습니다. 검사를 마치고 결과를 통보받은 다음에는 다시 주치의와 상담했습니다.
이 과정을 겪으면서 한 가지 궁금증이 생겼습니다. 미국 의료 시스템은 왜 이렇게 여러 단계를 거쳐야 할까요?
의사 한 사람이 진료부터 검사, 결과 설명까지 모두 해결해 줄 수는 없을까요? 미국 의료 시스템을 이해하려면 먼저 병원과 보험회사가 서로 어떤 일을 하는지 알아야 합니다.
미국 의료 시스템은 여러 사람이 함께 움직이는 팀입니다
학교에서 학생이 아프다고 생각해 보겠습니다. 보건 선생님이 학생을 살펴보다가 더 자세한 검사가 필요하다고 판단합니다. 그러면 전문적인 검사를 할 수 있는 곳에 보내야 합니다.
그런데 검사 비용을 부담하는 기관이 따로 있다면, 그 기관의 확인도 필요할 수 있습니다. 검사 결과가 나오면 다시 선생님이 결과를 살펴보고 어떻게 해야 할지 설명합니다.
미국 병원도 비슷합니다. 다만 보건 선생님, 검사기관, 비용을 부담하는 기관의 역할이 더 분명하게 나뉘어 있습니다.
- 환자(Patient): 진료와 검사를 받고 치료에 관한 설명을 듣는 사람입니다.
- 주치의(PCP): 건강 문제를 살피고 검사나 전문의 진료가 필요한지 판단합니다.
- 보험회사(Insurance Company): 보험 계약과 의료적 필요성 기준에 따라 어떤 비용을 부담할지 판단합니다.
- 검사기관(Lab 또는 Imaging Center): 혈액검사, CT, MRI 같은 검사를 실시합니다.
- 전문의(Specialist): 특정 신체 부위나 질환에 관한 전문적인 진료를 담당합니다.
여기에 약국, 영상 판독 전문의, 보험 청구 담당자 등이 참여하기도 합니다.
따라서 환자는 병원에 한 번 간다고 생각하지만, 실제로는 여러 기관이 연결된 의료서비스를 이용하는 것입니다.
진료를 받았는데 왜 검사를 바로 할 수 없을까요?
예를 들어 허리가 아픈 환자가 주치의를 만났다고 가정해 보겠습니다.
의사는 증상을 듣고 진찰한 뒤 MRI 검사가 필요하다고 판단할 수 있습니다. MRI는 몸속의 모습을 자세히 확인하는 검사입니다.
이때 의사는 검사 처방서인 Medical Order를 작성합니다.
하지만 검사 처방이 나왔다고 해서 보험회사에서 그 검사 비용을 부담하기로 확정한 것은 아닙니다.
여기서 Prior Authorization(보험 사전 승인)이라는 절차가 등장합니다.
의사는 환자에게 어떤 검사가 필요한지 판단하고, 보험회사는 그 검사가 보험 계약과 의료적 필요성 기준에 맞는지 검토합니다.
쉽게 말하면 두 곳이 서로 다른 질문에 답하는 것입니다.
- 의사: 이 환자에게 MRI 검사가 필요한가?
- 보험회사: 이 환자의 보험에서 해당 검사를 보장할 조건이 충족되었는가?
모든 검사에 사전 승인이 필요한 것은 아닙니다. 검사 종류와 보험상품에 따라 달라집니다. 미국 정부의 HealthCare.gov 사전 승인 안내도 일부 의료서비스에 이러한 승인이 필요할 수 있다고 설명합니다.
여기서 기억할 점이 있습니다. 보험 사전 승인은 비용 전액 지급을 보장하는 약속이 아닙니다. 승인을 받아도 환자가 부담해야 할 돈이 있을 수 있습니다.
검사 처방서, 보험 승인서, 검사 예약은 서로 다릅니다
미국 병원에서 가장 헷갈리기 쉬운 부분입니다. 세 가지를 나누어 생각하면 이해하기가 쉬워집니다.
검사 처방서(Medical Order)
의사가 어떤 검사를 해야 하는지 의료기관에 알리는 요청입니다. 검사가 필요하다는 의학적 판단을 담고 있습니다.
보험 사전 승인(Prior Authorization)
보험회사가 해당 검사나 서비스에 대해 사전 검토를 했다는 결정입니다. 필요한 경우 병원에서 보험회사에 관련 진료 자료를 제출합니다.
검사 예약(Appointment)
실제로 검사를 받을 날짜와 시간을 정하는 것입니다. 검사 처방과 보험 승인이 끝났더라도 검사기관에 예약 가능한 시간이 없다면 기다려야 할 수 있습니다.
즉, 의사가 검사를 처방했다는 사실과 보험회사가 승인했다는 사실, 검사 날짜가 확정되었다는 사실은 각각 다릅니다.
전문의에게 가라는 진료 의뢰서(Referral)도 보험 사전 승인과는 다른 개념입니다. 일부 HMO 보험에서는 전문의 진료에 주치의의 Referral이 필요합니다.
검사 결과가 나왔는데 왜 다시 의사를 만나야 할까요?
검사 결과와 의사의 진단은 같은 것이 아니기 때문입니다.
예를 들어 혈액검사 결과에서 어떤 숫자가 정상 범위를 벗어났다고 가정해 보겠습니다. 그렇다고 그 숫자 하나만으로 특정 질병이 있다고 단정할 수는 없습니다.
의사는 환자의 증상, 병력, 복용 중인 약, 다른 검사 결과를 함께 살펴봐야 합니다.
CT나 MRI 검사도 마찬가지입니다. 영상을 판독하는 전문의가 보고서를 작성할 수 있지만, 주치의는 그 내용을 환자의 현재 증상과 연결해 다음 진료 방향을 결정합니다.
따라서 검사 결과가 나왔다고 해서 진료가 모두 끝난 것은 아닙니다.
다만 결과를 확인할 때마다 반드시 병원을 다시 방문해야 하는 것은 아닙니다. 의료기관과 검사 내용에 따라 전화, 환자 포털(Patient Portal), 영상 진료 등을 이용할 수도 있습니다.
미국 보건정보기술 담당 기관인 ASTP/ONC는 검사 결과에 대한 환자의 전자적 접근을 설명하고 있습니다. 결과를 포털에서 먼저 보았더라도 의미를 이해하기 어려우면 담당 의료진에게 해석을 요청하는 것이 좋습니다.
보험료를 매달 내는데 왜 진료비를 또 내야 할까요?
미국 건강보험에서는 보험료를 낸다는 것과 모든 의료서비스를 무료로 받는다는 것이 같은 뜻이 아닙니다.
다음 용어를 알고 있으면 병원 청구서를 이해하기가 쉬워집니다.
- Premium: 건강보험을 유지하기 위해 정기적으로 내는 보험료입니다.
- Copay: 진료를 받을 때 내는 정해진 금액입니다.
- Deductible: 보험이 비용 분담을 시작하기 전에 환자가 부담해야 하는 일정 금액입니다. 일부 서비스에는 예외가 있습니다.
- Coinsurance: 보험이 인정한 의료비 중 환자가 부담하는 비율입니다.
- Out-of-Pocket Maximum: 보험연도에 계약상 적용되는 의료서비스에 대해 환자가 부담하는 비용의 상한선입니다. 보험료와 비보장 서비스 등의 비용은 일반적으로 포함되지 않습니다.
간단한 예를 들어 보겠습니다.
어떤 환자의 MRI 검사에 대해 보험회사가 인정한 비용이 $1,000이라고 가정해 보겠습니다. 이 환자는 이미 Deductible을 충족했고, 해당 검사에 대해 Coinsurance 20%가 적용됩니다.
- 보험회사 부담: $800
- 환자 부담: $200
반대로 Deductible이 아직 남아 있다면 환자가 더 많은 금액을 부담할 수 있습니다.
이것은 설명을 위한 가상의 계산입니다. 실제 비용은 보험상품, 검사기관의 계약 여부, 남은 Deductible 등에 따라 달라집니다. 자세한 용어는 미국 정부 건강보험 용어집에서 확인할 수 있습니다.
검사가 끝난 뒤에는 누가 돈을 계산할까요?
검사가 끝나면 병원이나 검사기관은 보험회사에 진료비를 청구합니다. 이를 Claim(보험 청구)이라고 합니다.
보험회사는 청구 내용을 처리한 뒤 EOB(Explanation of Benefits)라는 문서를 보낼 수 있습니다.
EOB는 보험회사가 의료비를 어떻게 처리했는지 보여주는 설명서입니다.
예를 들어 EOB에는 다음과 같은 내용이 담길 수 있습니다.
- 의료기관이 청구한 금액
- 보험회사가 인정한 금액
- 보험회사가 지급하는 금액
- 환자가 부담해야 할 금액
EOB는 진료비 납부 청구서(Bill)가 아닙니다. 실제 청구서는 의료기관에서 따로 보낼 수 있습니다.
미국 CMS의 EOB 읽는 방법에서는 보험 처리 내역과 의료기관의 청구서를 비교해 볼 수 있도록 안내합니다.
HMO와 PPO도 병원 이용 절차에 영향을 줍니다
미국 건강보험에는 여러 종류가 있으며, 대표적인 보험 네트워크 유형으로 HMO와 PPO가 있습니다.
HMO는 일반적으로 정해진 의료기관 네트워크를 중심으로 진료받는 구조입니다. 전문의를 만나려면 주치의의 의뢰가 필요한 경우가 많습니다.
PPO는 상대적으로 의료진을 선택할 수 있는 폭이 넓습니다. 계약 네트워크 밖의 의료기관도 이용할 수 있지만 비용이 더 발생할 수 있습니다.
그러나 PPO라고 해서 MRI나 CT 검사에 보험 사전 승인이 전혀 필요 없는 것은 아닙니다. 실제 조건은 보험상품마다 확인해야 합니다.
두 유형의 차이는 DAYSINUS의 기존 글 미국 건강보험의 모든 것: HMO, PPO 쉽게 이해하기에서 더 자세히 살펴볼 수 있습니다.
보험 승인이 거절되거나 검사가 계속 늦어진다면?
보험회사가 사전 승인을 거절했다고 해서 언제나 검사 자체를 받을 수 없다는 뜻은 아닙니다. 보험 보장 여부와 환자가 의료서비스를 이용할 수 있는지는 구분해야 합니다.
먼저 보험회사가 왜 거절했는지 확인해야 합니다. 병원에서 추가 진료 기록을 제출하거나 재검토를 요청할 수 있는지도 물어볼 수 있습니다.
보험회사의 보장 거절 결정에 대해서는 적용되는 규정에 따라 내부 이의신청(Internal Appeal)이나 외부 검토(External Review)를 이용할 수 있습니다. 자세한 절차는 HealthCare.gov의 보험 결정 이의신청 안내에서 확인할 수 있습니다.
증상이 악화되거나 의료적으로 긴급한 상황이라면 단순히 보험 승인을 계속 기다리지 말고 의료진에게 즉시 알리는 것이 중요합니다. 응급상황에서는 보험 사전 승인 때문에 응급 진료를 미뤄서는 안 됩니다.
다음 진료부터는 세 가지만 확인해 보세요
미국 의료 시스템의 모든 규칙을 외울 필요는 없습니다. 검사를 처방받았을 때 다음 세 가지 질문을 하면 현재 어떤 단계에 있는지 파악하는 데 도움이 됩니다.
1. 보험 승인이 필요한가요?
Do I need prior authorization for this test?
이 검사를 받으려면 보험회사 사전 승인이 필요한가요?
2. 검사를 받을 곳은 제 보험에 가입된 기관인가요?
Is this facility in my insurance network?
이 검사기관은 제 보험의 계약 의료기관인가요?
3. 검사 결과는 언제, 어떻게 받을 수 있나요?
How and when will I receive my test results?
검사 결과를 언제, 어떤 방법으로 받을 수 있나요?
주치의 사무실에 Referral Coordinator나 Authorization Department처럼 진료 의뢰와 보험 승인을 담당하는 직원이 있는지도 확인해 보세요. 이런 부서가 있다면 검사 진행 상황을 문의할 창구를 찾는 데 도움이 됩니다.
미국 의료 시스템을 이해하는 가장 쉬운 방법
미국 의료 시스템에는 민간 건강보험뿐 아니라 Medicare와 Medicaid 같은 공적 보험도 있습니다. 의료기관과 보험회사가 하나의 조직으로 연결되어 있는 경우도 있고, 서로 독립적으로 운영되는 경우도 있습니다.
그러나 처음 병원을 이용하는 사람이 이해해야 할 핵심은 단순합니다.
의사는 치료의 필요성을 판단하고, 보험회사는 계약에 따른 비용 부담을 판단하며, 의료기관은 실제 진료와 검사를 제공합니다.
이 세 가지 일이 서로 다르기 때문에 검사 하나를 받는 데도 여러 번의 연락과 기다림이 생길 수 있습니다.
처음에는 복잡하게 느껴지지만, 검사 처방과 보험 승인, 실제 검사 예약을 서로 다른 단계로 구분하면 지금 무엇을 기다리는지 훨씬 명확해집니다.
병원 예약과 준비물, 청구서 확인 같은 기본적인 이용 방법은 DAYSINUS의 미국 병원 이용 꿀팁: 예약부터 보험 처리까지 완벽 가이드에서도 확인하실 수 있습니다.
의료비나 검사 승인이 궁금할 때 가장 먼저 확인할 것은 단순히 병원에서 검사를 해준다는 말이 아닙니다. 의사의 검사 처방이 나왔는지, 보험 승인이 필요한지, 실제 검사는 어디서 받을 수 있는지를 구분해 확인하는 것입니다.
이 글은 미국 의료보험과 일반적인 진료 절차를 이해하기 위한 정보입니다. 개인의 보험 계약, 의료 상태, 거주 지역과 보험 종류에 따라 절차와 비용이 달라질 수 있습니다.