
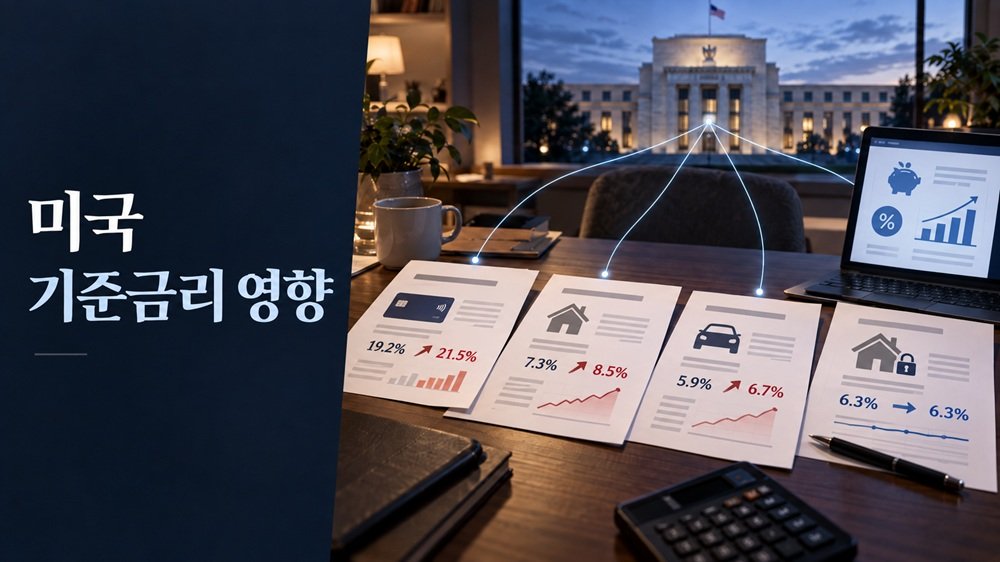
미국 기준금리 영향은 Fed가 금리를 0.25%포인트 올렸다는 숫자만 봐서는 알 수 없습니다. 신용카드 이자는 비교적 빨리 오를 수 있지만, 이미 받아 놓은 30년 고정 모기지 금리는 아무 변화가 없을 수도 있습니다.
미 연방준비제도는 2026년 9월 16일 연방기금금리 목표범위를 0.25%포인트 올려 3.75~4.00%로 결정했습니다. 2023년 7월 이후 첫 금리 인상입니다. 그런데 여기서 미국 거주자가 가장 먼저 물어야 할 질문은 “내 대출도 0.25%포인트 오르는가?”가 아니라 “내 금융상품은 어떤 금리를 기준으로 다시 가격되는가?”입니다.
연준의 9월 16일 FOMC 공식 발표를 출발점으로 신용카드, HELOC, 자동차대출, 모기지, Savings Account와 CD가 각각 어떻게 반응하는지 살펴보겠습니다.
미국 기준금리 영향은 상품마다 전달 속도가 다릅니다
연방기금금리(Federal Funds Rate)는 은행끼리 초단기로 자금을 거래할 때의 금리에 영향을 주는 정책금리입니다. 연준이 소비자의 신용카드 APR이나 모기지 금리를 직접 정하는 것은 아닙니다.
정책금리가 오르면 단기 시장금리와 은행의 자금조달 비용, Prime Rate 등이 영향을 받고, 다시 각각의 대출과 예금으로 전달됩니다. 문제는 모든 상품이 같은 길을 지나지 않는다는 점입니다.
| 금융상품 | Fed 인상 반응 | 주로 보는 기준 | 기존 고객 영향 |
|---|---|---|---|
| 신용카드 | 비교적 빠름 | Prime Rate + 카드사 마진 | Variable APR이면 상승 가능 |
| HELOC | 비교적 빠름 | Prime 또는 기타 Index + Margin | 변동금리라면 재산정 가능 |
| 자동차대출 | 간접적 | 단기 시장금리 + 신용위험 + 경쟁 | 기존 고정금리는 일반적으로 그대로 |
| 30년 고정 모기지 | 간접적 | 장기 국채금리·인플레이션 기대·시장위험 | 기존 고정금리는 그대로 |
| Savings Account | 은행별로 시차 | 시장금리 + 은행의 예금 필요성 | APY가 올라갈 수도 있음 |
| CD | 신규 상품에 반영 가능 | 만기별 시장금리·은행 조달수요 | 기존 Fixed CD는 보통 만기까지 고정 |
신용카드는 Fed 인상을 비교적 빨리 따라가는 이유
미국의 많은 신용카드는 Variable APR, 즉 변동금리를 사용합니다. 미국 소비자금융보호국(CFPB)은 변동형 카드 APR이 Prime Rate 같은 기준금리(Index)에 따라 바뀔 수 있다고 설명합니다.
구조를 단순화하면 Prime Rate + 카드사의 Margin입니다. 연준 자료에서도 미국 신용카드 금리는 일반적으로 Prime Rate 위에 일정한 마진을 더하는 방식이라고 설명합니다.
이번 Fed 결정 직후 Wells Fargo를 비롯한 여러 은행은 Prime Rate를 6.75%에서 7.00%로 올려 9월 17일부터 적용한다고 발표했습니다. 따라서 Prime에 연동된 Variable APR 카드라면 계약 조건에 따라 금리가 올라갈 가능성이 큽니다.
다만 “Fed +0.25%p = 모든 카드 APR 즉시 +0.25%p”라고 단정해서는 안 됩니다. 자신의 카드가 Variable APR인지, 어떤 Index를 사용하는지, 언제 새 금리가 적용되는지는 Cardholder Agreement에서 확인해야 합니다. CFPB의 Fixed APR와 Variable APR 안내도 확인할 수 있습니다.
HELOC는 Prime Rate를 반드시 확인해야 합니다
HELOC(Home Equity Line of Credit)는 집의 Equity를 담보로 필요할 때 돈을 꺼내 쓰는 한도대출입니다. 신용카드와 함께 미국 기준금리 영향을 상대적으로 빨리 체감할 수 있는 상품입니다.
CFPB에 따르면 HELOC는 대체로 변동금리를 사용하고, 금리는 Index와 Margin 두 부분으로 구성됩니다. Index로 Prime Rate나 Treasury 관련 금리를 사용하는 상품이 있습니다.
따라서 HELOC를 보유하고 있다면 “내 금리가 몇 %인가?”만 볼 것이 아니라 계약서에서 Index, Margin, Rate Cap, 다음 조정일을 확인해야 합니다.
특히 Draw Period에 있고 잔액이 큰 경우 작은 금리 변화도 누적 이자비용에 영향을 줄 수 있습니다. CFPB의 HELOC 공식 안내에서 변동금리와 상환구조를 확인할 수 있습니다.
자동차대출은 왜 신용카드처럼 정확히 따라가지 않을까
자동차대출도 Fed 금리 인상의 영향을 받지만 신용카드처럼 Prime Rate 하나만 보고 결정되지는 않습니다.
연준은 Auto Loan 금리가 단기 국채금리뿐 아니라 연체와 부도 위험을 반영한 Risk Spread의 영향도 받는다고 설명합니다. 여기에 자동차 제조사의 금융회사 프로모션, 신차 재고, 소비자의 Credit Score와 대출기간도 실제 금리에 영향을 줍니다.
따라서 앞으로 새 차를 Financing한다면 금리가 올라갈 가능성은 있지만 Fed가 0.25%포인트 올렸다고 딜러의 자동차대출 견적이 정확히 같은 폭으로 올라야 하는 것은 아닙니다.
이미 고정금리 자동차대출을 받아 매달 같은 금액을 내고 있다면 이번 인상으로 기존 계약금리가 자동 변경되는 것도 아닙니다.
30년 고정 모기지는 Fed Funds Rate가 아니라 장기금리를 봅니다
미국 기준금리 영향을 설명할 때 가장 자주 생기는 오해가 모기지입니다.
미국의 30년 Fixed-Rate Mortgage는 연방기금금리에 직접 묶여 있지 않습니다. 장기 국채금리와 인플레이션 전망, 앞으로의 Fed 정책에 대한 시장 기대, Mortgage-Backed Securities 시장과 대출기관의 위험 프리미엄 등이 함께 작용합니다.
연준도 장기 대출인 모기지 금리는 현재 Federal Funds Rate뿐 아니라 앞으로 통화정책과 경제가 어떻게 움직일 것이라는 시장의 예상에 영향을 받는다고 설명합니다.
그래서 Fed가 금리를 발표하기 며칠 전부터 물가나 고용지표 때문에 장기 국채금리가 올라가면 모기지 금리는 이미 먼저 움직일 수 있습니다. 반대로 Fed가 금리를 올린 날에도 장기 인플레이션 우려가 낮아지면 10년물 국채금리가 꼭 같은 폭으로 오르는 것은 아닙니다.
이미 30년 고정 모기지를 보유한 주택 소유자는 더 단순합니다. 계약된 금리는 이번 Fed 인상 때문에 바뀌지 않습니다. 영향을 받는 것은 주로 새로 집을 사거나 Refinance를 하려는 사람입니다.
이 차이가 익숙하지 않다면 DAYSINUS의 기준금리와 대출·예금·주식의 전달 경로도 함께 보면 이해하기 쉽습니다.
저축계좌와 CD는 금리 인상이 반가울 수도 있습니다
대출을 받은 사람에게 금리 인상은 비용이지만 현금을 보유한 사람에게는 반대 효과가 생길 수 있습니다.
은행이 Savings Account나 High-Yield Savings Account의 APY를 올릴 여지가 커지고, 새로 발행하는 CD 금리도 높아질 수 있습니다. 그러나 은행이 Fed 인상 폭을 예금자에게 그대로 넘겨줘야 할 의무는 없습니다.
은행이 이미 충분한 예금을 보유하고 있다면 금리를 거의 올리지 않을 수도 있고, 신규 자금을 적극적으로 유치하려는 온라인 은행은 더 빠르게 높은 APY를 제시할 수도 있습니다. FDIC도 은행과 신용조합의 실제 예금금리가 상품과 만기에 따라 크게 다르다는 National Deposit Rate 자료를 제공합니다.
기존 CD를 갖고 있다면 조건도 다릅니다. Fixed-Rate CD는 가입 당시 금리가 만기까지 유지되는 경우가 일반적이므로 Fed 인상 뒤 새 CD 금리가 올라도 기존 CD의 APY가 자동으로 올라가지는 않습니다.
Savings와 CD 중 어느 쪽이 맞는지는 DAYSINUS의 미국 정기예금과 고금리 저축계좌 비교에서 유동성, 만기, 중도해지 조건까지 함께 확인할 수 있습니다.
미국 기준금리 영향, 오늘 확인할 것은 APR보다 계약 구조입니다
금리 뉴스가 나왔을 때 모든 계좌를 바꾸거나 서둘러 Refinance를 결정할 필요는 없습니다. 먼저 자신의 금융상품을 다음 순서로 확인하는 편이 실용적입니다.
- 신용카드: APR이 Fixed인지 Variable인지 확인하고, Variable이라면 어떤 Index를 사용하는지 봅니다.
- HELOC: Index와 Margin, Rate Cap, 다음 금리 조정일을 확인합니다.
- 자동차대출: 기존 대출은 Fixed인지 확인하고 새 대출이라면 Credit Union, 은행, 제조사 Financing을 함께 비교합니다.
- 모기지: 기존 Fixed Rate라면 현재 금리는 바뀌지 않습니다. 신규 구입이나 Refinance라면 Fed Funds Rate보다 실제 Mortgage Quote를 비교합니다.
- Savings: 현재 APY가 시장의 High-Yield Savings와 얼마나 차이나는지 확인합니다.
- CD: 새 금리만 보지 말고 만기와 Early Withdrawal Penalty를 함께 확인합니다.
이번 0.25%포인트 인상에서 가장 먼저 반응한 단서는 Prime Rate였습니다. 반면 모기지와 자동차대출, 예금은 각자의 시장과 계약조건을 거쳐 움직입니다.
미국 기준금리 영향을 제대로 이해하는 방법은 다음 Fed 회의의 금리를 맞히는 것이 아닙니다. 내 돈이 Prime Rate를 따라가는지, 장기 국채금리를 따라가는지, 아니면 이미 고정돼 있는지를 확인하는 것입니다. 같은 Fed 결정이라도 신용카드 사용자에게는 빨리 늘어나는 비용이 될 수 있고, 고정 모기지 보유자에게는 당장 아무 변화가 없으며, 현금을 가진 사람에게는 더 높은 예금금리를 찾을 기회가 될 수 있습니다.
[검증한 미국 출처]
- Federal Reserve Board — Federal Reserve issues FOMC statement, 2026년 9월 16일. 연방기금금리 목표범위를 3.75~4.00%로 0.25%포인트 인상한 공식 발표.
- Federal Reserve Board — Implementation Note issued September 16, 2026. 새 목표범위가 9월 17일부터 적용되며 관련 정책금리 조정을 확인.
- Consumer Financial Protection Bureau — What is the difference between a fixed APR and a variable APR? Variable APR이 Prime Rate 등의 Index 변화에 따라 조정될 수 있음을 확인.
- Consumer Financial Protection Bureau — What is a Home Equity Line of Credit? HELOC가 일반적으로 변동금리를 사용하며 월 납부액이 변할 수 있음을 확인.
- Federal Reserve Board — Household balance sheets 관련 2025년 연설 자료. 신용카드 금리와 Prime Rate의 관계, 자동차대출 및 장기 모기지의 서로 다른 금리 전달 구조 확인.
- Wells Fargo — Wells Fargo Bank Increases Prime Rate to 7.00 Percent, 2026년 9월 16일. Prime Rate를 6.75%에서 7.00%로 올려 9월 17일부터 적용한다고 공식 발표.
- FDIC — National Rates and Rate Caps. 미국 Savings, Money Market, CD 등 실제 예금금리가 상품과 만기별로 달라지는 구조 확인.


