
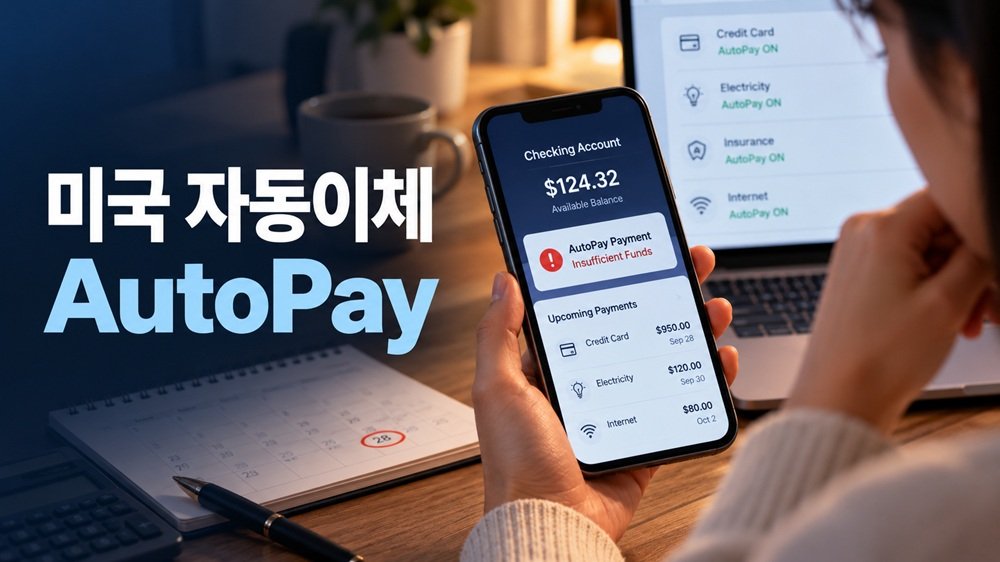
미국 자동이체 AutoPay를 설정해 놓으면 카드대금이나 전기료를 깜빡할 위험은 크게 줄어듭니다. 그렇다면 결제일에 checking account 잔액이 부족해도 AutoPay가 알아서 처리해 줄까요?
그렇지는 않습니다. AutoPay는 결제를 자동으로 요청하는 기능이지 계좌에 부족한 돈을 보충해 주는 기능이 아닙니다. 잔액이 부족하면 은행이 거래를 지급해 계좌가 마이너스가 되거나, 반대로 결제가 거절되어 반환될 수 있습니다. 그 결과는 은행의 overdraft 정책과 청구회사의 결제 규정에 따라 달라집니다.
그래서 AutoPay를 사용하는 사람에게 중요한 것은 단순히 화면에 보이는 잔액이 아니라 결제일에 실제 사용할 수 있는 돈이 충분한지 확인하는 것입니다.
미국 자동이체 AutoPay는 어떻게 돈을 가져갈까
미국 Consumer Financial Protection Bureau(CFPB)에 따르면 automatic payment는 소비자가 회사에 checking account나 debit card 정보를 제공하고 정기적으로 돈을 인출할 수 있도록 허가하는 방식입니다.
은행 계좌번호와 routing number를 이용하는 결제에는 흔히 ACH(Automated Clearing House)가 사용됩니다. ACH는 은행과 credit union 사이에서 전자적으로 돈을 이동시키는 네트워크입니다.
여기서 중요한 점이 있습니다. ACH 결제는 신청 즉시 최종 완료되는 거래가 아닐 수 있습니다. CFPB는 ACH 거래가 빠르게 처리될 수도 있지만 완료까지 며칠이 걸릴 수도 있으며, 계좌에 충분한 돈이 없으면 거래가 반환될 수 있다고 설명합니다.
따라서 오늘 앱에서 AutoPay가 “scheduled” 또는 “processing”으로 표시된다고 해서 반드시 최종 결제가 끝났다는 뜻으로 생각해서는 안 됩니다.
잔액이 부족하면 무조건 결제가 실패할까
반드시 그런 것은 아닙니다. 크게 두 가지 상황이 가능합니다.
- 은행이 결제를 지급하는 경우: 계좌 잔액이 마이너스가 될 수 있으며 은행의 상품과 정책에 따라 overdraft 관련 비용이나 다른 조건이 적용될 수 있습니다.
- 은행이 결제를 지급하지 않는 경우: ACH 등이 반환되어 청구회사에서는 결제가 완료되지 않은 상태가 될 수 있습니다. 은행이나 청구회사의 계약에 따라 NSF 또는 returned-payment 관련 비용이 발생할 가능성도 있습니다.
CFPB도 자동결제 당시 잔액이 부족하면 overdraft 또는 nonsufficient funds 문제와 청구회사 측 비용이 발생할 수 있다고 안내합니다. 다만 모든 은행과 카드사가 같은 수수료를 부과하는 것은 아닙니다. 따라서 “AutoPay 실패 시 무조건 $○○를 낸다”라고 일반화해서는 안 됩니다.
또 한 가지 주의할 점은 overdraft 규정입니다. ATM이나 일회성 debit-card 거래에 적용되는 연방 overdraft opt-in 규칙을 모든 ACH 자동결제에 똑같이 적용해서 생각하면 안 됩니다. 거래 종류와 계좌 약관에 따라 처리 방식이 달라질 수 있습니다.
Current Balance보다 Available Balance를 봐야 하는 이유
은행 앱을 열면 Current Balance와 Available Balance가 다르게 표시되는 경우가 있습니다.
일반적으로 Current Balance는 계좌에 반영된 거래를 기준으로 한 잔액이고, Available Balance는 여기에 보류 중인 거래와 아직 사용할 수 없는 예금 등을 반영해 현재 사용할 수 있는 금액을 보여주는 개념입니다.
예를 들어 계좌에 $1,000가 표시되어 있더라도 이미 승인된 debit-card 결제 $300가 pending 상태라면 실제 사용 가능한 금액은 더 적을 수 있습니다.
CFPB도 available balance가 일반적으로 계좌의 장부상 잔액에 사용 가능한 예금을 더하고 pending debit을 차감해 계산된다고 설명합니다. 은행마다 표시와 처리 방식에는 차이가 있을 수 있습니다.
따라서 내일 $900의 카드대금 AutoPay가 예정되어 있다면 화면의 Current Balance가 $1,000이라는 사실만 보고 안심하기보다는 Available Balance와 pending transaction을 함께 확인하는 습관이 안전합니다.
신용카드 AutoPay는 얼마를 내도록 설정했는지도 확인해야 한다
신용카드 AutoPay는 단순히 켜짐과 꺼짐만 확인해서는 부족합니다. 카드사에 따라 여러 결제금액 옵션을 제공할 수 있기 때문입니다.
- Minimum Payment Due: 그 달에 요구되는 최소 결제금액
- Statement Balance: 해당 billing cycle이 끝났을 때 청구된 잔액
- Fixed Amount: 사용자가 미리 지정한 금액
- 기타 카드사별 결제 옵션: 할부 또는 별도 payment plan에 맞춘 금액 등
예를 들어 statement balance가 $2,000인데 AutoPay가 minimum payment만 내도록 설정되어 있다면 AutoPay 자체는 정상적으로 작동했더라도 나머지 잔액에는 이자가 발생할 수 있습니다.
반대로 statement balance 전액을 자동납부하도록 설정했다면 매달 인출금액이 크게 달라질 수 있으므로 checking account의 잔액 관리가 더 중요해집니다.
대부분의 일반적인 신용카드에서는 grace period가 적용되고 이전 잔액을 이월하지 않았다면 statement balance를 due date까지 전액 납부함으로써 새로운 구매에 대한 이자를 피할 수 있습니다. 다만 카드 상품과 거래 종류에 따라 조건이 다르므로 자신의 카드 약관을 확인해야 합니다.
AutoPay가 실패하면 바로 신용점수가 떨어질까
이 부분은 특히 구분해서 볼 필요가 있습니다.
AutoPay가 한 번 실패했다는 사실 자체가 즉시 신용보고서에 30-day late payment로 기록된다는 뜻은 아닙니다.
하지만 AutoPay 실패 때문에 카드사가 due date까지 최소 결제금액을 받지 못했다면 카드사 기준에서는 결제가 늦은 상태가 될 수 있습니다. 카드 약관에 따라 late fee가 발생하거나 이자와 관련된 불이익이 생길 수 있습니다.
신용보고는 또 다른 문제입니다. 주요 신용정보 체계에서는 일반적으로 계정이 최소 30일 이상 연체된 뒤 연체정보가 신용평가기관에 보고되는 방식이 사용됩니다. 따라서 AutoPay가 실패했다는 알림을 발견했다면 “아직 신용보고에는 안 올라갔을 것”이라고 방치하는 것이 아니라 가능한 한 빨리 카드사에 직접 결제하고 계정을 정상화하는 것이 중요합니다.
정확한 연체정보는 신용보고서에 장기간 남을 수도 있습니다. CFPB는 대부분의 부정적 신용정보가 일반적으로 최대 7년 동안 보고될 수 있다고 설명합니다.
전기료·통신료 AutoPay 실패도 신용점수에 바로 기록될까
신용카드와 utility bill은 같은 방식으로 생각하면 안 됩니다.
CFPB에 따르면 대부분의 utility company는 일반적인 월별 납부내역을 미국의 3대 신용평가기관에 정기적으로 제공하지 않습니다. 그러나 미납금이 collection agency로 넘어가면 그 채무가 신용보고서에 나타날 수 있습니다.
따라서 전기료 AutoPay가 하루 실패했다고 곧바로 신용점수가 떨어진다고 단정하는 것도 정확하지 않습니다. 그렇다고 계속 방치해도 된다는 뜻은 아닙니다. 서비스 중단, late fee, collection 등은 회사와 계약에 따라 별도로 발생할 수 있습니다.
AutoPay 결제일 전에 확인할 5가지
- Available Balance를 확인합니다. Current Balance만 보지 말고 pending transaction과 deposit hold가 반영됐는지 확인합니다.
- AutoPay 금액을 확인합니다. 특히 신용카드는 minimum payment인지 statement balance인지 확인합니다.
- 결제 예정일을 확인합니다. 청구서의 due date와 실제 AutoPay withdrawal date가 같은지도 확인합니다.
- Overdraft 설정과 계좌 약관을 확인합니다. 잔액 부족 거래를 은행이 지급하는지, 반환하는지, 어떤 비용이 적용될 수 있는지는 금융회사와 계좌 종류에 따라 다릅니다.
- 결제 후에는 완료 여부를 다시 확인합니다. scheduled 또는 pending 표시만 보고 끝내지 말고 payment가 실제 posted 되었는지 확인하는 것이 좋습니다.
잔액 부족으로 AutoPay가 실패했다면 무엇부터 해야 할까
먼저 은행 앱에서 해당 거래가 pending, returned, declined, posted 중 어떤 상태인지 확인합니다. 그다음 청구회사 계정에서도 payment status를 확인해야 합니다.
신용카드라면 AutoPay가 실패한 것을 발견하는 즉시 카드사 웹사이트나 앱에서 가능한 결제방법을 확인해 미납금, 특히 minimum payment를 처리하는 것이 중요합니다. 이미 due date를 지났다면 카드사에 연락해 계정 상태와 late fee 여부도 확인하는 편이 좋습니다.
CFPB는 신용카드 결제가 늦었을 경우 카드사에 연락해 late fee 면제가 가능한지 요청해 볼 수도 있다고 안내합니다.
그리고 계좌에 돈을 입금했다고 끝났다고 생각해서는 안 됩니다. 처음 실패했던 AutoPay를 회사가 자동으로 다시 시도하는지, 직접 새 결제를 해야 하는지는 회사별 정책이 다를 수 있기 때문입니다.
AutoPay의 핵심은 자동결제가 아니라 잔액 관리입니다
AutoPay는 미국에서 신용카드, 전기료, 보험료, 자동차 대출, 모기지 등 반복되는 청구서를 관리하는 데 매우 편리한 기능입니다. 제때 납부하는 습관을 만드는 데도 도움이 됩니다.
하지만 AutoPay를 설정했다는 것과 결제가 성공했다는 것은 다른 문제입니다.
Checking Account → Available Balance → AutoPay Amount → Due Date → Payment Status 순서로 확인하는 습관을 들이면 잔액 부족으로 결제가 실패한 뒤 뒤늦게 발견하는 위험을 상당 부분 줄일 수 있습니다.
특히 월말이나 여러 자동납부가 몰리는 시기에는 “계좌에 돈이 얼마 있나?”보다 “앞으로 며칠 동안 빠져나갈 자동결제까지 감안해 사용할 수 있는 돈이 얼마인가?”를 확인하는 것이 미국 AutoPay 관리의 핵심입니다.


