
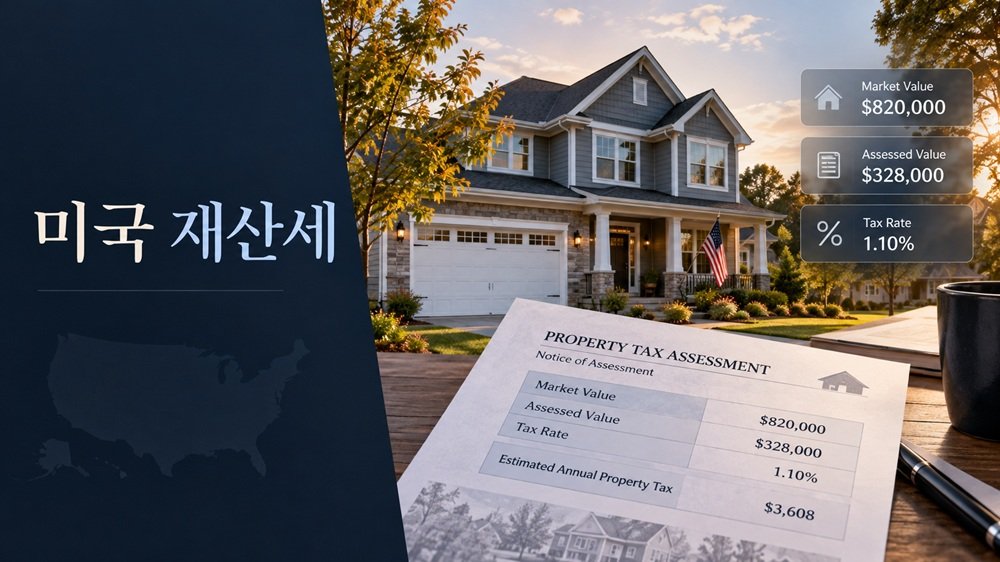
미국 재산세는 집값이 올랐다고 반드시 같은 비율로 올라가는 세금은 아닙니다. 집의 시장가격이 20% 뛰어도 Property Tax가 20% 오르지 않을 수 있고, 반대로 집값이 거의 움직이지 않았는데 세금 고지서는 달라질 수도 있습니다.
한국 정부는 2026년 7월 15일 하반기 경제정책 업무보고에서 부동산 거래세와 보유세의 합리적인 개선방안을 국민 의견수렴을 거쳐 마련하겠다는 방향을 제시했습니다. 한국에서는 취득세·보유세·양도세를 하나의 부동산 세제 흐름으로 생각하기 쉽지만 미국은 구조가 다릅니다.
미국에서 집을 보유할 때 가장 먼저 이해해야 할 질문은 이것입니다. “내 집의 시세가 올랐을 때 지방정부는 어떤 가격을 기준으로 재산세를 계산할까?”
미국 재산세는 집값 상승률과 왜 다르게 움직일까
가장 중요한 이유는 Market Value, Assessed Value, Tax Rate가 같은 숫자가 아니기 때문입니다.
| 개념 | 의미 | 재산세와의 관계 |
|---|---|---|
| Market Value | 현재 시장에서 예상되는 부동산 가치 | 평가의 참고가 되지만 곧바로 세금 계산가격이 되는 것은 아닐 수 있습니다. |
| Assessed Value | 지방정부의 평가 규칙에 따라 정한 과세 평가가격 | 주별 평가상한이나 재평가 규칙 때문에 Market Value와 달라질 수 있습니다. |
| Tax Rate | 카운티·도시·학교구 등 과세기관이 적용하는 세율 | 평가가격이 같더라도 지역과 연도에 따라 실제 세금이 달라질 수 있습니다. |
여기에 Homestead Exemption 같은 면제나 감면이 적용되면 실제 세율이 적용되는 Taxable Value가 다시 달라질 수 있습니다. 그래서 온라인 부동산 사이트의 Zestimate나 최근 매매가격만 보고 다음 해 재산세를 정확하게 계산하기는 어렵습니다.
미국에는 전국 공통의 Property Tax 계산법이 없습니다
미국의 부동산 재산세는 기본적으로 주법의 틀 아래 카운티·도시·학교구 등 지방 과세기관이 운영합니다. 예를 들어 텍사스에서는 카운티와 학교구 외에도 도시나 병원·수도 같은 특별구가 재산세를 부과할 수 있습니다.
따라서 같은 60만 달러짜리 주택이라도 어느 주와 어느 카운티에 있는지에 따라 평가방법과 면제, 세율이 크게 달라질 수 있습니다.
모기지를 모두 갚았다고 재산세가 끝나는 것도 아닙니다. 집을 계속 소유하고 있고 해당 지역에서 재산세가 부과되는 한 Property Tax는 계속 발생합니다. 모기지는 대출이고 재산세는 부동산 보유에 따른 지방세이기 때문입니다.
캘리포니아에서는 집값이 크게 올라도 평가가격 상승이 제한될 수 있습니다
캘리포니아의 Proposition 13은 이 차이를 이해하기 좋은 사례입니다. 일반적으로 주택을 취득했을 때의 시장가치를 기준으로 Base Year Value가 정해지고, 이후 그 기준가치의 연간 상승폭은 보통 2% 이내로 제한됩니다.
예를 들어 과세 기준가치가 600,000달러였던 주택의 시장가격이 다음 해 720,000달러로 20% 올랐다고 가정해 보겠습니다. 다른 재평가 사유가 없고 단순히 2% 상한을 적용한다면 기준가치는 612,000달러 수준이 될 수 있습니다.
즉 시장가격은 20% 올라도 과세 평가가격이 자동으로 20% 올라가는 구조는 아닙니다.
다만 소유권 변경이나 신축은 새로운 평가를 촉발할 수 있고, 가치 하락에 따른 임시 재평가 등에는 별도 규칙이 있으므로 실제 세금은 해당 카운티 Assessor 기록을 확인해야 합니다.
텍사스도 Market Value와 Appraised Value가 다를 수 있습니다
텍사스는 캘리포니아와 제도가 다르지만 역시 시장가격이 곧바로 세금 고지서가 되는 것은 아닙니다.
요건을 갖춘 Residence Homestead는 일반적으로 전년도 Appraised Value보다 연간 10%를 초과해 평가가치가 올라가지 않도록 제한됩니다. 새로 추가한 개선공사의 가치는 별도로 반영될 수 있습니다.
앞의 주택처럼 시장가격이 600,000달러에서 720,000달러로 올랐더라도, 조건을 충족하는 Homestead의 전년도 Appraised Value가 600,000달러였다면 단순 상한 계산상 660,000달러가 중요한 기준이 될 수 있습니다.
그러나 실제 세금은 여기서 끝나지 않습니다. 면제금액과 각 taxing unit의 세율이 적용되기 때문입니다. 결국 집값 상승률만으로 다음 해 Property Tax 상승률을 예측해서는 안 됩니다.
재산세는 집주인이 직접 내기도 하고 모기지 회사가 대신 내기도 합니다
재산세를 내는 방식도 두 가지가 있습니다. 집주인이 Tax Collector 등 지방 과세기관에 직접 납부할 수도 있고, 모기지에 Escrow Account가 포함돼 있다면 매달 재산세 예상액을 모기지 서비스업체에 나눠 내고 서비스업체가 납기일에 대신 지급할 수도 있습니다.
이 때문에 고정금리 모기지를 가지고 있어도 전체 월 납부액이 오를 수 있습니다. 원금과 이자는 변하지 않더라도 재산세나 주택보험료가 올라 Escrow 납부액이 조정될 수 있기 때문입니다.
미국 주택을 살 때 재산세와 보험을 포함한 전체 주거비 계산이 필요하다면 미국 재산세와 실제 주택 보유비용을 계산하는 방법도 함께 확인할 수 있습니다.
2026년 SALT 40,400달러는 재산세 환급 한도가 아닙니다
주택 소유자가 낸 일정한 State and Local Real Estate Tax는 연방소득세 신고에서 조건을 충족하면 SALT, 즉 State and Local Tax 항목에 포함될 수 있습니다.
IRS가 발표한 2026년 기준에 따르면 주·지방 소득세 또는 판매세와 재산세 등을 합친 SALT 공제 한도는 일반적으로 40,400달러이며 Married Filing Separately는 20,200달러입니다. Modified Adjusted Gross Income이 505,000달러를 넘으면 한도가 단계적으로 줄어들 수 있으며, 일정 최저한도 아래로는 내려가지 않습니다.
하지만 이것은 40,400달러까지 세금을 돌려준다는 의미가 아닙니다. SALT는 Schedule A의 Itemized Deduction입니다. 표준공제를 이용하는 사람에게는 같은 방식의 추가 혜택이 생기지 않으며, 다른 주·지방세도 같은 SALT 한도에 포함됩니다.
집을 팔 때는 Property Tax와 Capital Gain을 분리해서 봐야 합니다
Property Tax는 집을 보유하는 동안 발생하는 세금이고, 주택을 팔아 이익이 발생했을 때 검토하는 Capital Gain은 별개의 세금 문제입니다.
IRS는 주택이 매매되는 해의 부동산 재산세를 연방세 목적상 매도인과 매수인의 실제 소유기간에 따라 나누어 보는 원칙을 설명하고 있습니다. 매각차익에 대한 세금은 취득가격과 조정된 Basis, 매도가격, 실제 거주 여부 등 별도의 조건으로 판단합니다.
매수 전에는 이전 집주인의 세금 고지서보다 ‘다음 평가’를 보세요
미국에서 집을 살 때 이전 소유자가 지난해 얼마의 재산세를 냈는지만 확인해서는 부족합니다. 매매가 소유권 변경에 따른 재평가를 발생시키는지, Homestead Exemption을 신청할 수 있는지, 현재 Assessed Value와 Taxable Value가 얼마인지, 어떤 지방정부와 특별구의 세율이 적용되는지를 함께 확인해야 합니다.
특히 오래 보유한 주택은 현재 시장가격에 비해 기존 소유자의 평가가격이 상당히 낮을 수 있습니다. 이런 집을 새로 구입하면 이전 소유자의 Property Tax 기록과 새 집주인의 실제 부담이 크게 달라질 수도 있습니다.
미국 재산세를 볼 때 가장 중요한 공식은 ‘집값 × 몇 %’가 아닙니다. 시장가격 → 평가가격 → 감면·면제 → 지역 세율 → 실제 Tax Bill의 순서로 확인하는 것입니다. 집값이 얼마나 올랐는지보다 내 주소에 어떤 평가 규칙이 적용되는지를 먼저 알아야 실제 보유비용을 제대로 계산할 수 있습니다.


